

 吴澳燕


2023年国内消费者健康市场规模达3,916亿元,规模占全球市场第二,同比增长9.63%,VDS消费达2,253亿元,同比增长11.59%。预计到2028年,国内消费者健康市场规模达5,067亿元,复合年均增长率为5.29%。随着消费者对健康、营养产品的需求不断增加,壳寡糖作为功能性食品原料,其市场规模有望持续增长。
壳寡糖又叫壳聚寡糖、低聚壳聚糖,是将壳聚糖经特殊的生物酶技术降解得到的一种聚合度在2—20之间的寡糖产品。它是一种动物性纤维素,多来源于虾蟹壳的壳聚糖。壳寡糖作为保健食品、功能性食品等,可广泛运用于医药、食品、日用化工等多个领域。
壳寡糖行业产业链上游主要包括虾蟹壳、动物软骨、昆虫、真菌等原料,这些原料是生产壳寡糖的重要基础,含有生产所需的关键物质甲壳素。中游环节是指壳寡糖的生产制造过程,生产企业将上游原料进行加工处理,获取甲壳素,并通过特定的技术工艺生产出壳寡糖产品。下游是壳寡糖的主要应用领域,包括食品、医药、农业、化工等多个行业。
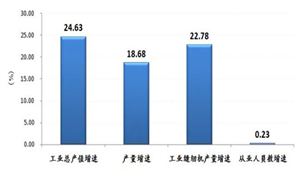
壳寡糖具有生物活性高、吸收能力强等优势,在保健品、医药、化妆品等多个领域展现出广泛的应用价值。特别是在食品领域,壳寡糖已被国家认定为新食品原料,可用于生产功能性食品、饮料等,进一步拓宽了其市场需求。据统计,2023年中国壳聚糖行业产量约为1.95万吨,同比增长26.62%,需求量约为0.85万吨,同比增长18.06%。由于我国原材料供应充沛,壳寡糖的生产得以持续稳定地增长。在国内企业积极投入技术创新的推动下,壳寡糖行业正步入一个快速发展的新阶段。
从全球范围来看,壳寡糖市场也呈现出快速增长的态势。亚洲是壳寡糖市场的主要地区之一,特别是中国和日本。中国作为世界上最大的壳寡糖生产国之一,其市场规模不断扩大且增长迅速。欧洲和北美等地区对壳寡糖的需求也在不断增加,推动了全球壳寡糖市场的快速发展。
随着国家对健康产业的支持力度不断加大和政策的不断完善,壳寡糖行业将迎来更多的发展机遇和挑战。目前,壳寡糖行业的龙头企业,如山东科尔生物、山东卫康生物医药等,凭借先进的生产技术和研发实力,在市场上占据了重要地位。一些新兴企业也开始进入壳寡糖市场,通过创新产品和营销策略来获取更大市场份额。随着国内壳寡糖生产企业数量的不断增加,市场竞争愈发激烈。这些企业不仅需要面对来自国内同行的竞争,还要应对国际市场的挑战。为了保持竞争优势,企业需要不断提升产品品质、降低成本,并拓展市场份额。
根据中研普华产业研究院发布的《2024-2029年中国壳寡糖行业深度调研及投资机会分析报告》显示:
随着消费者对健康、营养产品的需求不断增加,壳寡糖作为功能性食品原料,其市场规模有望持续增长。此外,壳寡糖在医药、化工等领域的应用也在不断拓展,市场需求日益旺盛。特别是在医药领域,壳寡糖具有独特的生物活性和药理作用,被广泛应用于药物研发和生产中。随着科技的进步和研究的深入,壳寡糖在更多领域的应用将得到拓展和深化。
在激烈的市场竞争中,企业及投资者能否做出适时有效的市场决策是制胜的关键。报告准确把握行业未被满足的市场需求和趋势,有效规避行业投资风险,更有效率地巩固或者拓展相应的战略性目标市场,牢牢把握行业竞争的主动权。
本研究咨询报告由中研普华咨询公司领衔撰写,在大量周密的市场调研基础上,主要依据了国家统计局、国家商务部、国家发改委、国家经济信息中心、国务院发展研究中心、全国商业信息中心、中国经济景气监测中心、中国行业研究网、全国及海外多种相关报刊杂志的基础信息等公布和提供的大量资料。
更多行业详情请点击中研普华产业研究院发布的《2024-2029年中国壳寡糖行业深度调研及投资机会分析报告》。






 研究院服务号
 中研网订阅号