

 刘禹


2026年媒体融合行业市场分析及投资战略研究
媒体融合行业是指将报纸、广播、电视等传统媒体与互联网、移动终端、社交媒体等新兴媒体的优势有机结合,实现内容、渠道、平台、经营、管理等多方面深度融合的传媒产业分支,是信息时代背景下媒介发展的新理念与新作业模式。该行业融合技术创新、内容创作与受众互动,为大众提供更加丰富、便捷、个性化的信息服务,在推动传媒产业转型升级、满足公众精神文化需求与塑造社会文化氛围方面发挥着重要作用。
一、行业发展现状
当前,全球媒体融合行业正处于从传统媒体向新媒体融合转型的关键阶段。 市场需求方面,随着全球数字化转型的加速推进与大众信息消费需求的升级,对媒体融合的市场需求持续攀升。传统新闻资讯与娱乐内容市场需求保持相对稳定,主要用于满足大众日常信息获取与娱乐消费需求;而在政务服务、教育、医疗与电商等新兴消费场景,媒体融合的需求则呈现快速增长态势。
技术创新领域,媒体融合行业正围绕人工智能、大数据、云计算与5G等前沿技术展开技术攻关。人工智能技术的应用使得内容生产、审核与分发效率大幅提升,智能写作、智能剪辑与智能推荐等技术成为行业发展的重要驱动力;大数据技术的应用实现了对用户行为与偏好的精准分析,为个性化内容推荐与精准营销提供了数据支持;云计算技术的应用降低了媒体机构的运营成本,提高了内容存储与处理效率。
二、行业市场分析
据中研普华产业研究院《2025-2030年中国媒体融合行业市场调查分析及发展前景展望报告》显示,从市场需求结构来看,媒体融合行业的市场需求呈现出明显的差异化特征。不同行业对媒体融合的性能要求也存在差异,政务服务行业对信息安全性与权威性要求较高,教育行业则对内容质量与互动性需求强烈,这促使媒体融合生产企业不断开发满足特定需求的产品。
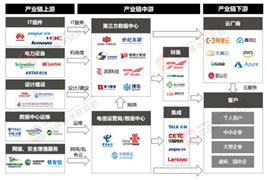
产业链方面,媒体融合行业产业链涵盖上游内容生产、中游传播分发与下游受众互动三个环节。上游内容生产环节的技术壁垒相对较低,但内容质量与时效性直接影响媒体融合的市场竞争力;中游传播分发环节竞争激烈,企业通过技术创新与服务优化提升产品品质与市场竞争力;下游受众互动环节则呈现多元化发展态势,不同行业对媒体融合的需求差异显著,推动行业向定制化、专业化方向发展。
政策环境方面,全球媒体融合行业监管政策逐步趋严,行业规范化水平不断提高。各国政府纷纷出台政策支持媒体融合行业的发展,如推动人工智能技术研发、加强知识产权保护与规范市场竞争秩序等;同时,全球“双碳”目标的提出,促使行业积极探索使用绿色能源、优化生产流程与降低碳排放,绿色、环保正从加分项变为市场准入潜在门槛。
三、投资战略研究
据中研普华产业研究院《2025-2030年中国媒体融合行业市场调查分析及发展前景展望报告》显示,在投资方向选择上,建议重点关注技术创新与内容创作。技术创新领域,人工智能、大数据、云计算与5G等前沿技术的应用将推动媒体融合行业的升级,相关技术研发与服务企业将迎来发展机遇;内容创作领域,深度分析类、观点评论类与文化内涵丰富的媒体融合内容将迎来发展机遇,相关内容创作与生产企业将获得竞争优势。
在投资策略制定上,建议采取多元化投资策略,分散投资风险。可通过投资不同地区、不同产品类型与不同发展阶段的企业,实现投资组合的多元化;同时,关注行业技术创新与模式创新,投资具有核心技术与创新能力的企业,分享行业发展红利。此外,还可通过与行业龙头企业合作,参与产业基金投资等方式,降低投资风险,提高投资收益。
在投资风险评估上,需重点关注政策监管风险、市场竞争风险与技术创新风险。政策监管风险主要包括内容审核政策、知识产权保护政策与数据安全政策的变化,需通过市场调研与分析,及时调整投资策略;市场竞争风险主要包括市场需求波动、价格波动与竞争加剧等,需通过加强品牌建设与市场拓展,提高企业的市场竞争力;技术创新风险主要包括技术研发失败、技术应用瓶颈与技术替代等,需通过加强技术研发与合作,提高企业的技术创新能力。
在激烈的市场竞争中,企业及投资者能否做出适时有效的市场决策是制胜的关键。报告准确把握行业未被满足的市场需求和趋势,有效规避行业投资风险,更有效率地巩固或者拓展相应的战略性目标市场,牢牢把握行业竞争的主动权。更多行业详情请点击中研普华产业研究院发布的《2025-2030年中国媒体融合行业市场调查分析及发展前景展望报告》。








 研究院服务号
 中研网订阅号