

 李波


前言:政策东风强劲,智汇港航智启未来,智慧港口迎来历史性机遇
2026年3月,交通运输部部长刘伟在全国两会"部长通道"上明确表示:"十五五"时期,交通运输部将大力推动智慧公路、智慧港口、智能航运建设发展。这一表态迅速登上各大主流媒体头条,引发资本市场高度关注。
中研普华产业研究院《2026-2030 年智慧港口“十五五”产业链全景调研及投资环境深度剖析报告》分析认为紧随其后,4月工信部正式发布两项港口起重机智能化行业标准,为智慧港口设备升级提供了明确技术规范。更令人振奋的是,2026年4月17日,国家发改委和交通运输部联合宣布《现代综合交通运输体系发展"十五五"规划》已进入最后编制阶段,该规划将智慧港口建设作为"补网强链提质"的核心任务之一。
这一系列密集的政策信号表明,智慧港口建设已从"十四五"的战略布局期正式迈入"十五五"的规模化落地期。作为全球港口货物吞吐量连续15年排名第一的航运大国,中国港口2023年吞吐量已达158.5亿吨,占全球总量近30%。
在构建新发展格局和建设交通强国的战略背景下,智慧港口不仅是提升国际物流供应链韧性的关键基础设施,更是发展新质生产力、培育经济增长新动能的重要载体。
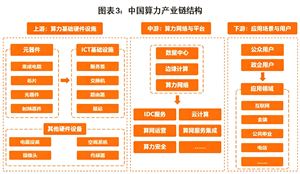
一、产业链全景图谱:三层架构重塑港口价值生态
(一)上游基础层:核心技术与设备供应商
上游基础层是智慧港口建设的"技术底座",主要包括三大核心模块:
1. 感知层技术集群:涵盖高精度传感器、毫米波雷达、激光雷达等环境感知设备,以及北斗导航终端、5G通信模组等定位通信设备。随着2026年工信部两项港口起重机智能化标准的实施,国产高精度传感器在港口设备的渗透率有望从目前的35%提升至2030年的65%以上。
重点企业包括海康威视、大华股份在视觉感知领域的布局,以及北斗星通、华测导航在定位导航领域的优势。
2. 计算层技术集群:包括边缘计算设备、AI芯片、云计算平台等。港口作业场景对实时性要求极高,边缘计算设备在港口数据处理中的占比将从2026年的40%提升至2030年的70%。
华为昇腾、寒武纪等国产AI芯片厂商正加速在港口场景的应用验证,预计到2030年国产化率将突破50%。
3. 执行层技术集群:涵盖自动化装卸设备、无人驾驶集卡、智能闸口系统等。2026年交通运输部明确"人工智能+港口作业"规模化落地路径后,无人驾驶集卡在港口水平运输中的渗透率将从当前的15%快速提升至2030年的45%。振华重工、三一重工等传统港口机械巨头正通过智能化升级重塑竞争优势。
(二)中游平台层:系统集成与解决方案提供商
中游平台层是连接技术与应用的"中枢神经",主要包括两大业务模式:
1. 垂直一体化解决方案:以ICT巨头为代表的综合解决方案提供商,如华为、阿里云等企业,提供从底层设备到上层应用的全栈式智慧港口解决方案。
这类方案的优势在于技术整合能力强,但对港口业务理解深度不足。2026年江苏港口集团与华为合作的"港口数字孪生平台"项目,实现了港口作业效率提升25%,成为行业标杆案例。
2. 专业化细分解决方案:专注于特定场景的解决方案提供商,如专注于自动化码头控制系统的上海振华重工、专注于港口大数据分析的中远海运科技等。
这类企业的优势在于深耕港口业务多年,对作业流程理解深刻。随着"十五五"规划强调"场景化应用",这类专业化解决方案将迎来更大发展空间。
(三)下游应用层:港口运营与服务主体
下游应用层是智慧港口价值实现的"最终场景",主要包含三类主体:
1. 大型港口集团:以上港集团、宁波舟山港、青岛港为代表的全国性港口集团,具备资金实力强、应用场景丰富、数据资源充足等优势,是智慧港口建设的主力军。2026年长三角港口群率先实现信息共享与业务协同,为全国港口集群化发展提供了样板。
2. 专业码头运营商:专注于集装箱、散货、液体化工等特定货种的专业码头运营商,对细分领域作业流程理解深刻,是智慧港口场景创新的重要力量。如招商局港口在自动化集装箱码头领域的探索,已形成可复制的建设运营模式。
3. 港口生态服务商:包括船代、货代、物流金融等围绕港口作业的生态企业,通过智慧港口平台实现业务流程再造。2026年交通运输部推动的"智慧口岸"建设,为这类企业提供了数字化转型的新机遇。
二、投资环境深度剖析:四大维度评估市场价值
(一)政策环境:顶层设计日趋完善
"十五五"期间,智慧港口政策体系将呈现"国家-部委-地方"三级联动特征。国家层面,《现代综合交通运输体系发展"十五五"规划》将明确智慧港口建设目标与路径;部委层面,交通运输部《关于加快智慧港口和智慧航道建设的意见》配套政策将持续出台;地方层面,各省市已开始布局"十五五"港口发展规划,如江苏省明确提出建设"设施一流、技术一流、管理一流、服务一流"的现代化港口体系。
政策红利主要体现在三个方面:一是财政补贴力度加大,对自动化码头、绿色港口等项目最高可给予30%的建设补贴;二是税收优惠政策完善,符合条件的智慧港口技术研发企业可享受15%的企业所得税优惠税率;三是标准体系加速建立,2026年已发布的港口设备智能化标准将形成完整体系,降低企业合规成本。
(二)市场环境:需求释放进入快车道
从需求端看,2026-2030年智慧港口市场将呈现"存量改造+增量建设"双轮驱动格局:
存量改造市场:全国现有生产性泊位约2.1万个,其中万吨级以上泊位约2700个。按照"十五五"规划要求,到2030年主要港口大型专业化泊位自动化改造率需达到40%以上,存量改造市场空间超过800亿元。
增量建设市场:2026-2030年全国预计将新建万吨级以上泊位200个左右,其中自动化码头占比将从"十四五"期间的15%提升至35%以上,新增建设市场空间约1200亿元。
区域分布上,长三角、珠三角、环渤海三大港口集群贡献60%以上的市场需求,长江经济带、西部陆海新通道等区域智慧港口建设增速更快,年复合增长率有望超过25%。
(三)技术环境:创新突破加速迭代
2026-2030年,智慧港口技术将呈现"融合创新"特征:
AI与港口作业深度融合:计算机视觉技术在集装箱识别、箱体残损检测等场景的准确率已从2020年的85%提升至2026年的98%;大模型技术开始应用于港口调度优化,上海洋山港四期自动化码头通过AI调度,作业效率较人工提升30%。
5G+北斗构建通信导航底座:2026年全国主要港口5G专网覆盖率已达70%,北斗三号系统在港口高精度定位应用中实现厘米级精度,为无人驾驶集卡、自动化岸桥等设备提供可靠保障。
数字孪生技术成熟应用:港口数字孪生平台从可视化展示向仿真预测、智能决策演进,2026年已有30%的大型港口部署了具备预测能力的数字孪生系统,设备故障预测准确率达到85%以上。
(四)风险环境:挑战与机遇并存
投资智慧港口需关注四大风险:
技术风险:部分前沿技术如全场景无人驾驶、多设备协同控制等尚未完全成熟,技术路线存在不确定性。建议投资者关注技术成熟度曲线,优先布局已通过验证的细分领域。
投资风险:智慧港口建设投入大、回收周期长,单个自动化码头投资动辄数十亿元。需重点关注项目现金流测算,优选具有稳定吞吐量保障的核心港口项目。
标准风险:行业标准体系仍在完善中,不同厂商设备兼容性问题突出。建议选择参与标准制定的龙头企业,降低后续升级成本。
安全风险:港口作为关键基础设施,网络安全、数据安全要求极高。2026年交通运输部已发布《智慧港口网络安全防护指南》,企业需建立完善的安全防护体系。
(一)重点赛道推荐
1. 智能化港口装备:自动化岸桥、无人驾驶集卡、智能闸口等设备需求旺盛。重点关注具备核心技术、已获得大型港口订单的设备制造商,如振华重工、三一海洋重工等。
2. 港口数字化平台:港口操作系统、大数据分析平台、数字孪生系统等软件需求快速增长。建议关注在港口行业深耕多年的软件服务商,如中远海运科技、招商局港口科技等。
3. 智慧港口服务:设备运维、数据运营、能效管理等后市场服务空间广阔。新兴的"设备即服务"(DaaS)模式正在港口领域兴起,为轻资产运营企业提供新机遇。
(二)投资时序安排
2026-2027年(布局期):重点关注政策受益明确、技术相对成熟的领域,如港口5G专网建设、基础感知设备部署、自动化码头控制系统等。
2028-2029年(成长期):布局AI深度应用、数字孪生平台、多式联运协同等高成长赛道,关注具有场景创新能力的解决方案提供商。
2030年(收获期):聚焦运营服务、数据变现等后市场环节,关注具备平台化运营能力的龙头企业。
(三)风险防控建议
分散投资:避免过度集中于单一技术路线或细分领域,构建"核心装备+数字平台+运营服务"的组合投资策略。
动态评估:建立季度跟踪机制,重点关注政策变化、技术演进、市场竞争格局变化,及时调整投资策略。
生态布局:优先投资具备生态整合能力的企业,降低单一技术路线失败带来的风险。
结语:智启港航新纪元
中研普华产业研究院《2026-2030 年智慧港口“十五五”产业链全景调研及投资环境深度剖析报告》结论分析认为2026-2030年,智慧港口建设将迎来从"盆景"到"森林"的跨越发展。在政策红利、技术突破、需求升级的多重驱动下,智慧港口产业链将呈现"上游技术突破、中游平台整合、下游应用深化"的立体化发展格局。
对投资者而言,需要把握"技术+场景+运营"三位一体的投资逻辑,既要关注技术创新带来的短期机会,更要重视场景落地和运营能力带来的长期价值。
站在"十五五"规划开局之年,智慧港口已不仅是港口行业的转型升级方向,更是国家构建现代化产业体系、发展新质生产力的战略支点。
投资智慧港口,就是投资中国航运强国的未来,投资全球供应链重构的新机遇。让我们以战略眼光布局这一黄金赛道,在智慧港航的新纪元中共享发展红利。
免责声明
基于公开资料整理分析,所载信息均来源于政府官方网站、权威媒体及行业研究机构公开发布内容,力求准确可靠,但不保证信息的完整性和时效性。报告中的观点、预测及建议仅供参考,不构成任何投资决策建议或承诺。
投资者应结合自身风险承受能力、投资目标及其他相关因素,独立判断并做出投资决策。市场有风险,投资须谨慎。不对因使用本报告内容而导致的任何直接或间接损失承担责任。涉及的政策解读、市场预测等内容,可能因政策调整、市场变化等因素而发生变化,请读者及时关注最新动态。






 研究院服务号
 中研网订阅号