

 陈观秋


动力电池作为新能源汽车、储能系统及消费电子领域的核心部件,其技术迭代与市场扩张直接关联全球能源革命进程。
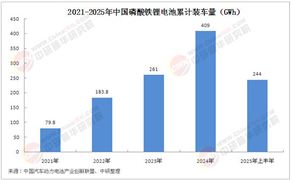
据乘联分会,2025年1-6月,中国动力和其它电池累计产量为697.3GWh,累计同比增长60.4%。1-6月,中国动力电池累计装车量299.6GWh, 累计同比增长47.3%。其中三元电池累计装车量55.5GWh,占总装车量18.5%,累计同比下降10.8%;磷酸铁锂电池累计装车量244.0GWh,占总装车量81.4%,累计同比增长73.0%。

在全球能源转型与碳中和目标的驱动下,新能源汽车产业成为各国战略竞争的核心领域。作为电动汽车的“心脏”,动力电池行业在政策扶持、技术迭代与市场需求的三重推动下,已从依赖补贴的粗放发展阶段迈入高质量、市场化竞争的新周期。中国率先构建了从矿产资源、材料研发到制造回收的完整产业链,形成以龙头企业为主导的全球竞争优势。随着新能源汽车渗透率突破40%,行业在产能扩张与技术攻坚中迎来深度整合,同时也面临产能结构性过剩、原材料价格波动与国际竞争加剧等挑战。
中国动力电池产能呈现指数级增长,头部企业通过大规模扩产巩固市场地位,产能布局从华东、华南向中西部及海外延伸。然而,产能增速远超需求,导致中低端产能严重过剩,行业进入去库存周期。企业加速淘汰落后产能,并向高能量密度、高安全性产品转型,以缓解供需失衡。
动力电池行业呈现“强者恒强”格局,前三名企业占据全球装车量半数以上份额。尾部企业因技术迭代乏力与融资困难加速出清,市场资源进一步向具备技术壁垒和规模效应的头部集中,竞争格局趋于固化。
磷酸铁锂(LFP)电池凭借成本优势与安全性,在乘用车市场占比持续扩大;三元电池则聚焦高端车型,通过高镍化、单晶化提升能量密度。
值得注意的是,三元电池具有能量密度高、续航能力强的优点,在早期新能源汽车发展中占据重要地位。然而,其成本相对较高,且安全性存在一定隐患。随着新能源汽车市场的发展,消费者对成本和安全性的关注度逐渐提高。磷酸铁锂电池则凭借成本低、安全性好等优势,逐渐受到市场青睐。尤其是在对成本较为敏感的中低端新能源汽车市场和商用车市场,磷酸铁锂电池的应用更为广泛。同时,技术的不断进步也使得磷酸铁锂电池的能量密度有所提升,进一步扩大了其市场份额。
上游锂、钴、镍资源价格剧烈波动,倒逼企业纵向整合产业链。头部厂商通过参股矿企、签订长协协议稳定供应;回收环节成为战略要地,政策驱动下“车企-电池厂-回收企业”三方协同模式初步形成,降低原材料对外依存度。
据中研产业研究院《2025-2030年中国动力电池行业发展趋势及投资战略预测报告》分析:
当前行业正处于从“规模红利”向“技术红利”转折的关键阵痛期。一方面,产能过剩与价格战挤压盈利空间,迫使企业通过全球化布局与高端产品突围;另一方面,回收利用、全固态电池等新兴领域的技术突破,正在重构产业价值链。政策层面通过电池溯源管理、碳足迹核算等制度引导绿色转型,而国际竞争加剧(如欧盟《新电池法》)进一步倒逼中国产业链向高附加值环节升级。在此背景下,技术革新、循环经济与全球化运营将成为破局核心,推动行业从成本竞争转向价值竞争。
(一)技术革命引领产业升级
全固态电池商业化提速:有望在2030年前实现量产,解决安全性与能量密度瓶颈,龙头企业已进入中试阶段。
智能化与BMS升级:AI赋能电池健康状态预测、充电策略优化,延长使用寿命并降低运维成本。
高压平台普及:800V架构推动快充电池需求爆发,混动车型增长催生功率型电池新市场。
(二)回收产业从配套走向支柱
随着首批动力电池退役潮到来,回收产能建设进入爆发期:
梯次利用:储能、低速电动车领域成为消纳主力,残值评估与分选技术逐步标准化。
再生利用:湿法冶金主导主流工艺,磷酸铁锂干法回收技术突破将提升经济性。
政策闭环:生产者责任延伸制全面推行,“定向回收”模式覆盖全生命周期。
(三)全球化竞争深化与模式创新
出海模式升级:从单纯出口电池转向海外建厂(如欧洲生产基地)、技术授权(如东南亚合资项目),规避贸易壁垒。
标准主导权争夺:中国企业积极参与国际标准制定,推动CTP、刀片电池等专利技术成为全球范式。
(四)产业融合与场景拓展
动力电池应用边界持续延伸,从新能源汽车向储能、电动船舶、电动航空等领域渗透。产业融合加速,如“电池+光伏”“电池+氢能”多能互补系统,推动能源网络智能化协同。
中国动力电池行业已步入成熟发展期,核心驱动力从政策补贴转向技术创新与全球化协同。当前,产能结构性过剩与市场竞争加剧倒逼企业聚焦高端化、差异化突围,技术路线分化(如LFP与三元并行)和结构创新(如固态电池、CTP技术)成为竞争焦点。供应链韧性建设与回收产业崛起,标志着行业向绿色循环经济加速转型。
未来,技术红利将主导产业格局:全固态电池商业化、AI赋能BMS系统、高压快充普及等突破,不仅解决续航与安全痛点,更将重塑产品价值;全球化布局从产能输出升级为技术标准输出,中国企业在国际规则制定中的话语权提升。同时,产业融合催生新兴场景,动力电池作为能源转型的核心载体,其应用边界从交通工具扩展至智慧能源网络,推动“车-储-网”协同生态形成。
最终,行业将在技术攻坚、循环体系完善与全球资源整合的三重引擎下,实现从“量”到“质”的跨越,为中国在全球能源革命中赢得可持续竞争力奠定基石。
想要了解更多动力电池行业详情分析,可以点击查看中研普华研究报告《2025-2030年中国动力电池行业发展趋势及投资战略预测报告》。







 研究院服务号
 中研网订阅号