

 李婉逸


前言
在全球渔业资源深度开发与消费需求升级的双重驱动下,中国水产渔业机械行业正经历从“规模扩张”到“价值升级”的关键转型。作为全球最大的水产品生产与消费国,中国凭借政策扶持、技术创新与市场需求的协同共振,已形成覆盖捕捞、养殖、加工全链条的产业生态。
一、宏观环境分析
(一)政策驱动:从顶层设计到落地实施
国家层面通过多维度政策组合推动行业升级。农业农村部《全国渔业现代化规划》明确提出,到2025年水产养殖机械化率需突破50%,关键环节机械化率超80%,直接刺激智能投喂系统、水质监测设备等高端装备需求。乡村振兴战略专项资金年均投入超50亿元,重点支持深远海养殖工船、海洋牧场装备研发。例如,30万吨级超大型养殖工船的落地,标志着我国在新能源动力系统、抗风浪结构等领域的技术突破。此外,“一带一路”倡议推动中非渔业合作基金建设,支持在非洲建设现代化渔港及配套设备出口,2024年国产设备在东南亚市场订单量同比增长30%,凸显政策对国际市场拓展的引导作用。
(二)技术迭代:智能化与绿色化双轮驱动
人工智能、物联网、大数据等前沿技术深度融入渔业机械研发。以AI投喂系统为例,其在挪威三文鱼养殖场的应用使饲料转化率提升40%,死亡率下降25%;国内企业研发的“渔机碳指数”系统,已帮助超100家企业完成碳盘查。新能源装备领域,2025年首艘国产氢能渔船试航成功,燃料成本较传统模式降低30%;风光互补供电系统在30万吨级养殖工船的应用,使碳排放减少30%。循环水处理设备市场突破120亿元,政策强制安装比例提升至80%,龙头企业实现关键零部件100%可回收,推动行业向低碳化转型。
(三)市场需求:结构性升级与区域分化
根据中研普华研究院《2025-2030年中国水产渔业机械行业竞争格局与投资价值研究咨询报告》显示,消费升级催生新需求,预制菜产业爆发带动加工机械智能化改造需求激增,2024年相关设备市场规模同比增长45%。区域市场呈现“东部沿海主导高端、中西部崛起”格局:华东地区依托产业集群效应,形成“研发-制造-服务”完整产业链,江苏、浙江企业通过TÜV认证进入欧洲高端市场;中西部地区在湖北、四川等地政策推动下,生态养殖园区建设带动循环水系统需求,年增速达12%。需求结构上,传统增氧机、投饲机虽仍占主流,但智能化设备(如智能网箱、无人投喂机器人)需求复合增长率达15%,成为增长引擎。

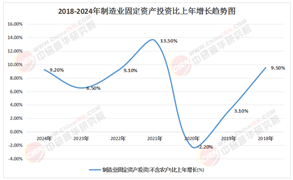
(来源:国家统计局、中研整理)
(一)市场主体:国有主导高端,民营活跃中低端
国有企业凭借技术积累与政策支持主导高端市场。中国水产科学研究院渔业机械仪器研究所主导的30万吨级养殖工船项目,占据深远海装备90%市场份额;中国渔船工业集团的智能捕捞系统技术壁垒高筑,填补国内空白。民营企业则通过灵活供应链与成本优势占据中低端市场,浙江飞跃、山东华源在传统捕捞机械、养殖设备领域份额超60%,并通过模块化设计、物联网集成逐步向高端渗透。国际巨头如挪威Kongsberg、日本洋马凭借导航系统、高效动力设备核心技术,把控高端渔船装备市场,国内进口依赖度仍超40%。
(二)区域竞争:沿海与内陆供需错配
沿海地区需求集中于智能化深海装备(如养殖工船、自动化起网机),而内陆地区偏向中小型循环水养殖系统,区域供给错配导致沿海高端设备缺口达30%。华东地区企业集群效应显著,2024年市场规模占比超40%;华南地区依托政策引导与生态养殖园区发展,年增速达12%。中西部地区在政策倾斜下,湖北、四川等地生态养殖园区建设加速,带动区域设备需求稳步上升。
(三)技术壁垒:核心部件依赖进口
传感器、物联网模块等核心部件仍依赖进口,本土企业研发投入不足(平均占比3.5%),导致高端产品(如智能投喂系统)供给缺口。例如,深远海养殖装备所需的高精度定位系统、耐腐蚀材料等关键技术仍由国际企业垄断,制约行业自主可控能力。
(一)智能化:从单机智能到系统集成
AI与物联网深度融合推动设备互联,2027年智能养殖系统渗透率预计达60%,形成500亿元增量市场。基于物联网的渔场管理系统实现养殖环境实时监控与参数优化,例如腾讯AI Lab开发的“鱼脸识别”系统,病害识别准确率达97%。无人化作业方面,无人驾驶渔船、智能鱼网系统显著提升捕捞效率,减少资源浪费。
(二)绿色化:低碳技术成为核心竞争力
环保法规趋严倒逼企业技术升级,循环水处理设备市场规模突破120亿元,政策强制安装比例提升至80%。氢能动力渔船商业化进程加速,2025年氢能管道市场规模突破50亿元,镀锌管占比40%。碳足迹认证推动供应链改革,龙头企业通过采用低碳材料与工艺,降低生产环节碳排放。
(三)全球化:从技术输出到市场扩张
“一带一路”倡议为行业提供国际化机遇,东南亚市场对国产中型养殖设备需求年增30%,2024年某企业斩获印尼1.2亿元订单。技术输出成为竞争焦点,本土企业通过模块化养殖工船等创新产品抢占国际市场份额。国际并购加速行业洗牌,预计2025年TOP10企业市占率将提升至40%,市场集中度进一步提高。
(一)技术突破:聚焦“卡脖子”领域
投资应优先布局传感器、高效动力系统等核心部件研发,通过产学研合作突破技术瓶颈。例如,与高校共建联合实验室,加速物联网模块、耐腐蚀材料的国产化进程。同时,关注AI算法、大数据分析等软件领域的创新应用,提升设备智能化水平。
(二)市场拓展:差异化定位与全球化布局
国内市场需紧抓区域分化机遇,沿海地区重点发展高端深海装备,内陆地区推广中小型循环水系统。国际市场应依托“一带一路”政策,深化与东南亚、非洲等新兴市场的合作,通过本地化生产与技术服务提升竞争力。例如,在印尼建立组装基地,降低物流成本并快速响应需求。
(三)模式创新:构建“设备+服务”生态
从单一设备销售向“技术+服务”模式转型,提升客户粘性。例如,推出设备租赁、数据服务等增值业务,通过实时监控与预测性维护降低客户运维成本。某上市公司通过“设备+数据服务”模式,使客户复购率提升50%,为行业提供可复制的商业模式。
(四)风险防控:应对政策与市场不确定性
需关注国际贸易壁垒升级(如欧盟能效标准)对出口的影响,通过提前布局合规认证降低退运风险。同时,应对原材料价格波动(如不锈钢涨价)对成本的压力,通过长期采购协议、供应链优化等方式稳定利润空间。
如需了解更多水产渔业机械行业报告的具体情况分析,可以点击查看中研普华产业研究院的《2025-2030年中国水产渔业机械行业竞争格局与投资价值研究咨询报告》。






 研究院服务号
 中研网订阅号